Endeudarse o morir de hambre
Sobrevivir a crédito: el 67% de los hogares en barrios populares está sobreendeudado y debe más del doble de lo que gana
Un nuevo relevamiento expone la cruda realidad financiera en los sectores vulnerables: la deuda promedio asciende a $2,3 millones, frente a un ingreso familiar mediano de apenas un millón. El Congreso apura el tratamiento de decenas de proyectos ante un fenómeno que se convirtió en el principal síntoma de la crisis económica: endeudarse para comer.
En los barrios populares de Argentina, el crédito perdió su función tradicional. Ya no financia la compra de bienes durables ni la mejora de la vivienda, sino la estricta subsistencia. Hoy, el 78% de estas familias arrastra al menos una deuda y el 67% se encuentra técnicamente sobreendeudado, atrapado en un círculo vicioso donde el principal motivo para pedir dinero prestado es comprar comida.
Los datos se desprenden de un alarmante informe elaborado por el Centro para la Integración Socio Urbana (CISUR), basado en encuestas realizadas durante septiembre de 2026 en 119 barrios del RENABAP distribuidos en 15 provincias. Las cifras exponen un desfasaje brutal: la deuda promedio por hogar alcanza los $2,3 millones, pulverizando el ingreso mensual mediano de estas familias, estancado en $1 millón.
El impacto de este pasivo ya sacudió la agenda política en esta segunda mitad del mandato de Javier Milei. Aunque inicialmente el Gobierno intentó despegarse de la problemática bajo la premisa de que los créditos son “pactos entre privados”, la presión de la realidad forzó un cambio de escenario. En el Congreso, la oposición y el oficialismo debieron pisar el acelerador: en las últimas semanas se presentaron casi 80 proyectos para abordar la crisis de endeudamiento. Tras una maratónica sesión en Diputados, tres dictámenes ya consiguieron firma y esperan su tratamiento en el recinto este mes de octubre.
El drama de financiarse para comer
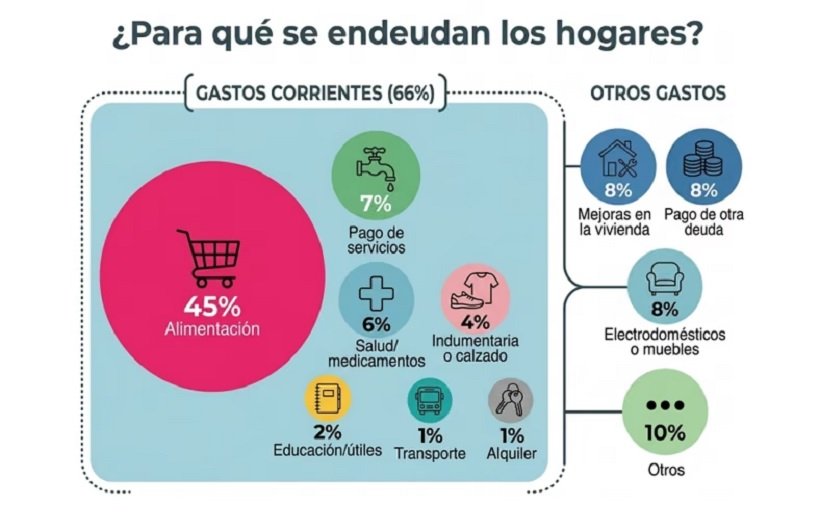
El estudio de CISUR arroja una radiografía demoledora sobre los motivos detrás de los préstamos. El 66% de las deudas adquiridas se destina a cubrir gastos corrientes, y casi la mitad de ese porcentaje (45%) va directo a la compra de alimentos.
El resultado es una trampa financiera y nutricional. El informe revela que el 59% de las familias que se endeudaron para adquirir alimentos, posteriormente tuvo que reducir sus gastos en comida para poder pagar las cuotas de esa misma deuda.
“A la mayoría les cuesta muchísimo pagar: muchos tuvieron que recortar gastos en comida para poder cumplir”, advierte Fernanda García Monticelli, directora de CISUR. “Entre los hogares endeudados, el 22% está atrasado en sus compromisos y el 30% se encuentra en mora. Apenas el 48% está estrictamente al día”.
La inseguridad alimentaria es la norma: el 83% de los encuestados la padece. En el último año, siete de cada diez hogares tuvieron que suprimir alguna de las comidas diarias, y el 60% depende de que al menos uno de sus integrantes asista a un comedor comunitario.
Fintech, prestamistas y la asfixia de la mora
Con los bancos tradicionales fuera del radar (apenas 33% de participación), el salvavidas financiero de estos sectores opera en los márgenes de la regulación o a través de canales digitales de fácil acceso pero altas tasas.
Según Monticelli, “la principal fuente de financiamiento recae en billeteras virtuales y en redes informales del barrio”. Las aplicaciones y empresas fintech lideran el mercado, presentes en el 46% de los hogares endeudados. Le siguen muy de cerca los prestamistas particulares o del barrio (36%), el tradicional “fiado” en comercios (33%) y los préstamos de familiares (30%). En promedio, cada hogar asfixiado debe responderle a casi tres acreedores distintos simultáneamente (2,8).
Para el 43% de las familias, el pago de estos pasivos consume más de la mitad de sus ingresos totales mensuales, lo que explica por qué el 52% de los deudores arrastra moras y atrasos en sus pagos.
Trabajar más para ganar menos
El sobreendeudamiento no se explica por la inactividad, sino por la precarización estructural. En promedio, el principal sostén de estos hogares tiene 1,4 trabajos y cumple jornadas agotadoras de más de 9 horas diarias durante más de 5 días a la semana. El 56% supera las 45 horas semanales de labor.
Sin embargo, el esfuerzo no se traduce en solvencia. Solo el 15% tiene un empleo registrado (frente al 54,9% a nivel nacional) y la mediana de ingresos per cápita es de $250.000, exactamente la mitad del promedio nacional.
La mochila de la deuda no solo vacía los bolsillos; también quiebra la salud emocional. El 87% de las familias reconoce que su pasivo afecta fuertemente su vida diaria. La angustia constante lidera los daños colaterales (67%), seguida por los trastornos del sueño (52%) y el deterioro de la salud física (42%). En la economía de la supervivencia, el costo del crédito se termina pagando con el cuerpo.
Ver el Informe Completo aqui
Redacción Sociedad
Fuente: CISUR


